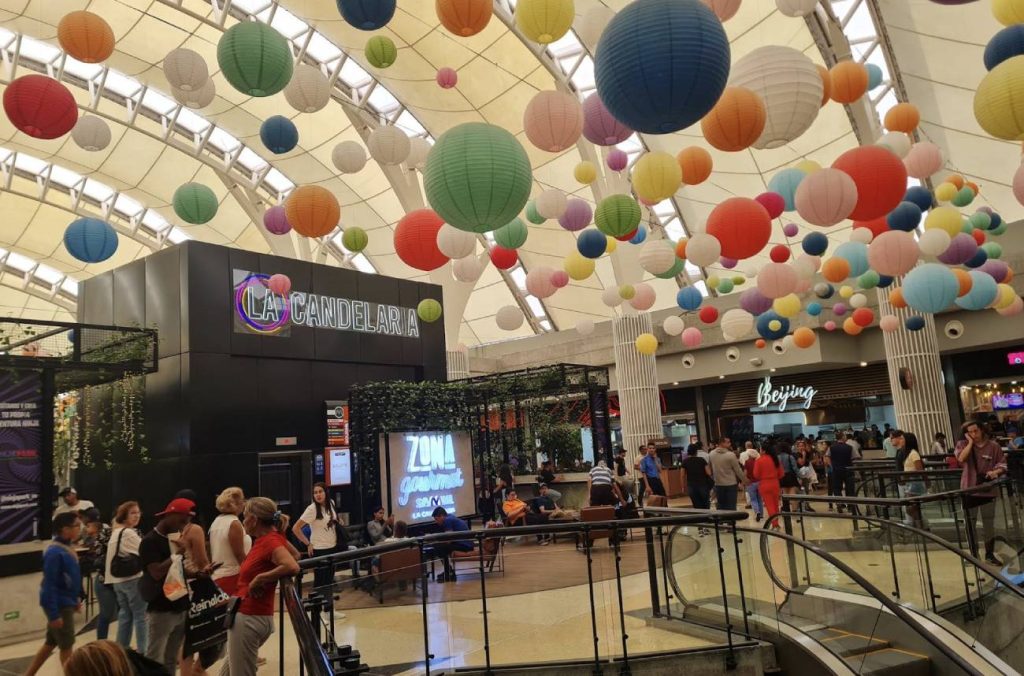
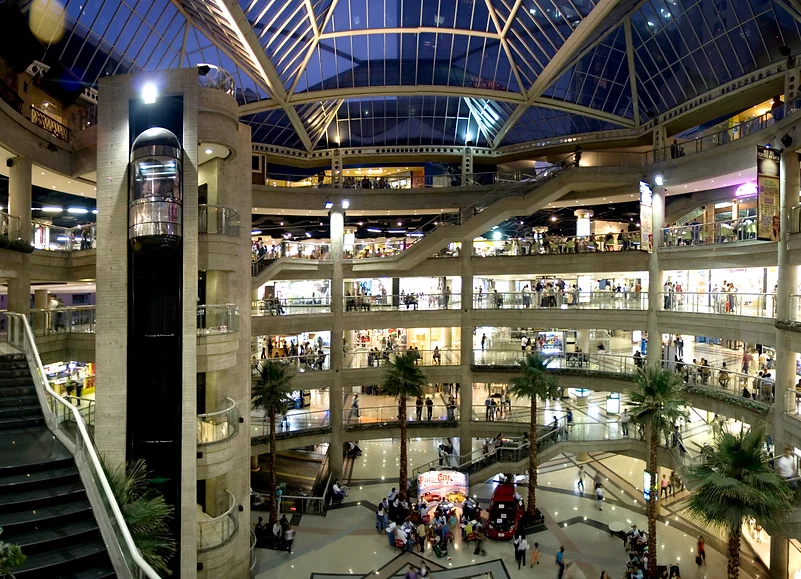
En Caracas, basta asomarse al Sambil La Candelaria para ver multitudes recorriendo sus pasillos, tiendas con logos de Cashea, una sucursal de MoDo instalada en la feria y la próxima apertura de franquicias extranjeras como Toys R Us, un flagship store de Miniso, Kenneth Cole, Forever 21 y Bath & Works. En el este de la ciudad, el Sambil de Chacao retoma su papel de gigante del consumo, con consumidores desatados sobre las recién abiertas Zara y H&M. Esa escena vibrante convive con una realidad más compleja: tras la pandemia y en medio de una economía que perdió cerca de 75% de su tamaño entre 2013 y 2020 según el FMI —y un ingreso promedio que para 2025 ronda los 237 dólares, según el Observatorio Venezolano de Finanzas— los centros comerciales venezolanos se reinventan para sobrevivir y volver a seducir a un consumidor golpeado, priorizando infraestructura, entretenimiento y renovaciones profundas.
Este intento de reinvención –que ha llevado a que ocho de diez venezolanos visiten los centros comerciales al menos una vez cada quince días, según Datanálisis– reciente contrasta con el punto de partida: la crisis generó una doble presión que golpeó con fuerza a los centros comerciales —menos empresas para llenar locales y menos capacidad de compra entre los visitantes— justo antes de que la pandemia terminara de desarticular el modelo. El confinamiento vació pasillos, frenó el tráfico y aceleró la mudanza hacia el e-commerce, un canal que no sólo sustituyó ventas físicas sino que se consolidó después: en 2024 el comercio electrónico creció 97% y, para el cierre de 2025, se proyecta que supere el 100%, según la Cámara Venezolana de Comercio Electrónico. En ese contexto, los malls venezolanos tuvieron que replantearse desde la estructura hasta la experiencia para recuperar relevancia.
El renacer de los gigantes
El nuevo ímpetu de los malls venezolanos nace de la renovación de espacios y modernización de la oferta comercial por parte de los desarrolladores de centros comerciales a partir del 2023 y 2024, dice Claudia Itriago, presidente de la Cámara Venezolana de Centros Comerciales: un proceso que significó remodelaciones de sus espacios, sumaron entretenimiento como canchas de pádel o cines, y atrajeron nuevas marcas internacionales. Esta reinvención que puede trazar su inicio a la apertura del Sambil de La Candelaria a finales de 2022 y su inauguración a mediados de 2023, seguida de un alto nivel de atención en redes sociales y medios de comunicación.
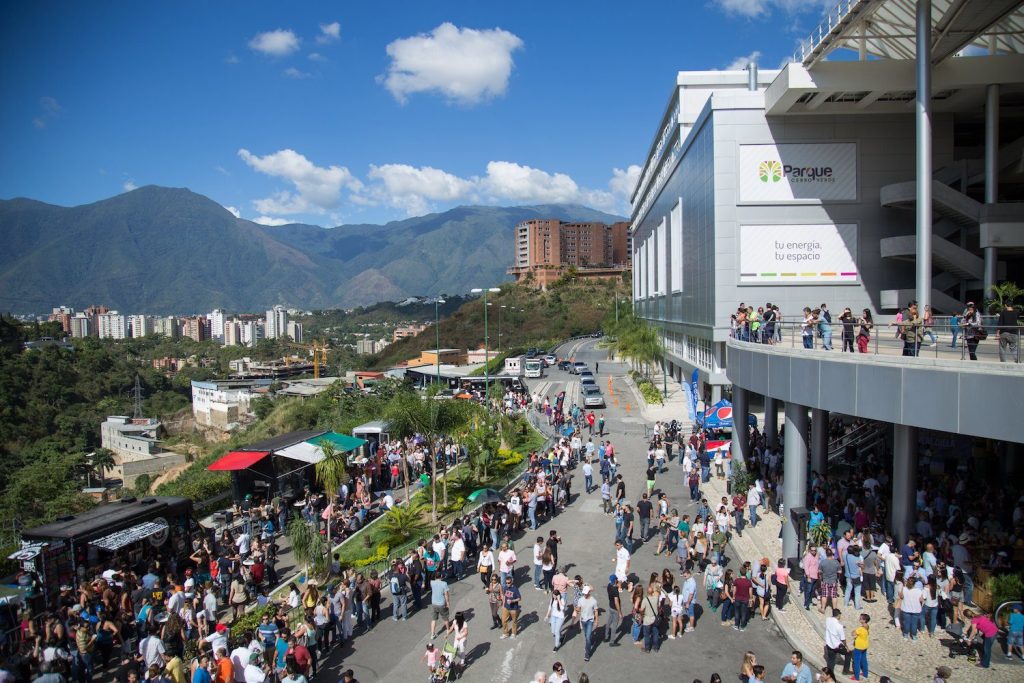
Durante ese período, centros comerciales relativamente nuevos como Parque Cerro Verde han ido expandiendo su oferta y consolidándose como parte del ecosistema de lugares y experiencias recreacionales en Caracas. Por otro lado, centros con más trayectoria han experimentado vuelcos en su concepto, como el Boleita Center que se transformó en el Caracas Outlet.
Otro de los factores que han jugado un papel en esta nueva era para los malls es la llegada o retorno de algunas marcas extranjeras como Forever 21, Victoria’s Secret o Miniso. El caso más emblemático son las del grupo Inditex: con marcas como Zara, Bershka, Pull & Bear y más recientemente Stradivarius, que en general han abierto establecimientos con grandes extensiones y utilizando la tecnología –por ejemplo, autopagos y etiquetas con identificación de radiofrecuencia– como factor diferenciador.
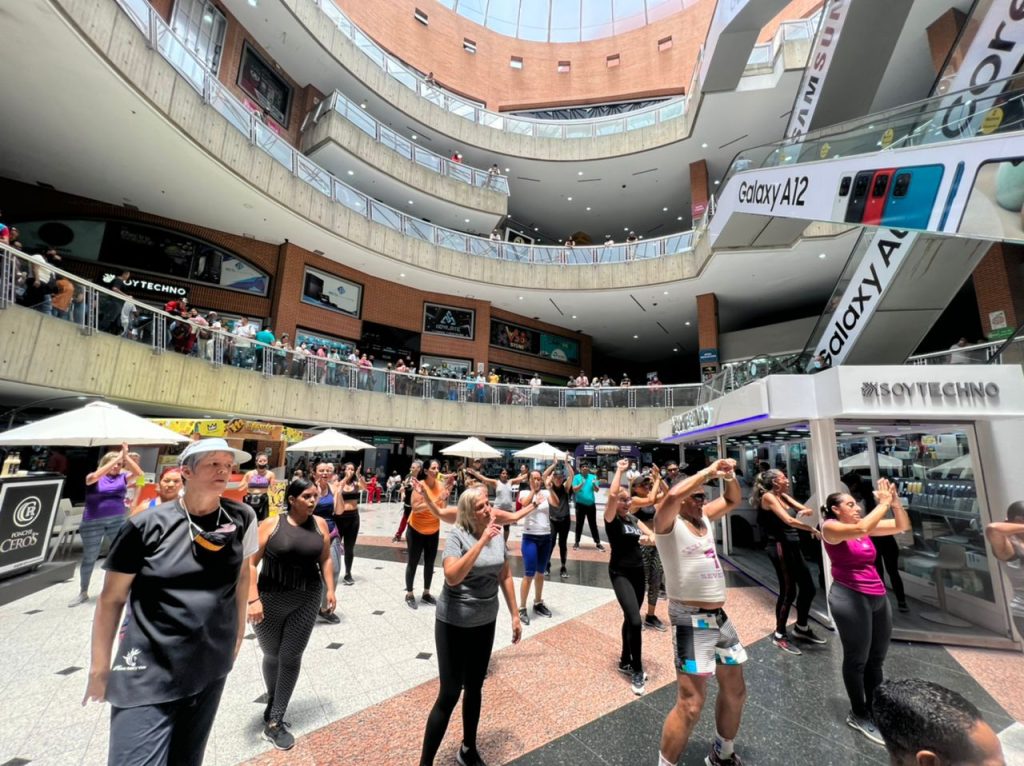
Actualmente, los desarrolladores ya no conciben a los centros comerciales como espacios en el que se adquieren bienes y servicios sino como una experiencia. Muestra de ello es que, según Itriago, el entretenimiento se encuentra en el segundo lugar de las actividades más populares dentro de los centros comerciales, con propuestas tradicionales como cines y teatros y algunas de más reciente data como go karts, túneles de viento y parques temáticos infantiles como Ninja Park. Mientras tanto, la compra de alimentos aparece en el primer lugar y las actividades deportivas como el pádel y los gimnasios en el tercero.
Y la transformación de los centros comerciales no solo se ha limitado a sus espacios físicos, sino en la forma en la que los malls se promocionan, haciendo uso de distintas estrategias para posicionarse en redes sociales. El formato más popular consiste en un video vertical, con la narración de algún influencer o persona de interés mostrando los nuevos establecimientos, renovaciones o zonas del edificio que no suelen visitarse.
Esta nueva dirección ha permitido que el sector pasara de generar ingresos de casi $7 mil millones en 2023 a $9 mil millones en 2024, según Datanálisis. En algunos casos, ese crecimiento se ha prolongado hasta 2025, como es el caso del Centro Comercial El Recreo, que ha aumentado sus ventas en 25% respecto al año anterior y apenas tiene una vacancia del 10% en sus locales. De hecho, según Cavececo –que agrupa 131 centros comerciales– la tasa promedio de desocupación está entre 12% y 15%: aunque hay casos extremos individuales, en un país profundamente desigual, que van del exitosísimo 2% al fantasmal 40%.
El tamaño sí importa
Sin embargo, existe otro actor dentro del sector que suele pasar desapercibido en redes: el pequeño centro comercial, de menor superficie y generalmente ubicados en urbanizaciones residenciales de clase media. Estos suelen estar más retirados de las grandes y concurridas avenidas y su público principal son las personas que hacen vida en sus alrededores. Para entender un poco más sobre el estatus de estos, el equipo de Ecosistema visitó algunos en Caracas.
En general, existen patrones comunes entre estos: más locales vacíos que en los grandes malls y movimiento casi exclusivamente en locales de “servicios esenciales” como farmacias o panaderías. En el C.C Parque Comercial El Ávila, en Terrazas del Ávila, encontramos que indistintamente de la edad, los clientes frecuentan los mismos establecimientos.
“Sólo voy a la panadería, el supermercado, Chip-a-Cookie y a la peluquería”, dijo José Manuel, un comprador de 22 años, “Los vecinos suelen ir para cubrir sus necesidades básicas”. Virginia, de 44 años, coincide en que “generalmente voy al supermercado y si necesito resolver algo rápido, a una papelería o a la ferretería”
Al otro lado de la ciudad, en el C.C. La Villa –ubicado en Montalbán– la historia era similar. Muchos locales vacíos, otros cerrados con mercancía dentro y movimiento alrededor de los negocios que resultan fundamentales para la comunidad. “La gente suele venir solo para el supermercado, la farmacia, la panadería y la peluquería, de resto no hay mucho movimiento”, dijo Antonio, de 26 años. De hecho, en un local vacío, alguien –probablemente a modo de chiste– decidió hacer una encuesta en una pancarta sobre las vitrinas preguntando qué local debería instalarse ahí. Sorpresivamente, a modo de una votación hecha con lápices y bolígrafos, la comunidad aprovechó para expresarse.
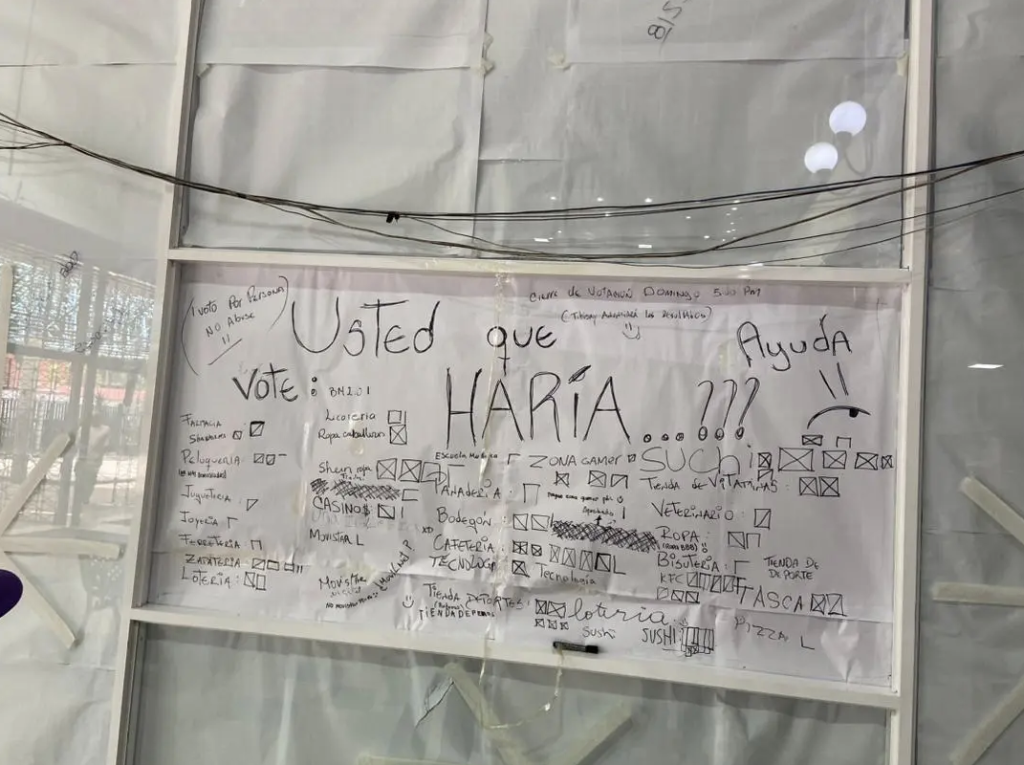
Resulta curioso que algunas de las opciones “más votadas” eran una cafetería, una zona gamer o una tasca: negocios que pueden asociarse al concepto de un tercer lugar –aquellos lugares distintos a la casa y al trabajo, donde se estimula la interacción social y comunitaria. Apalancarse en esta necesidad de espacios comunes puede ser una estrategia revitalizante para estos centros comerciales de urbanización.
El tercer lugar: una oportunidad para los pequeños
Dicho fenómeno ya está ocurriendo con fuerza en Estados Unidos después de la pandemia. Según James Corl, Vicepresidente Ejecutivo de Cohen & Steers, una importante empresa estadounidense de gestión de inversiones, los centros comerciales de vecindarios o comunitarios son el único tipo de inmueble en Estados Unidos que está viendo una aceleración en el aumento de las tarifas de alquiler: lo que ha atraído a grandes inversionistas institucionales. Este buen desempeño puede deberse a que resisten mejor el comercio electrónico porque están anclados en servicios esenciales que obligan a la visita presencial – como también el auge del teletrabajo intensificó la demanda de bienes y servicios locales.
Un caso exitoso en Venezuela a la hora de impulsar un centro comercial apalancado en la conveniencia es el Centro Comercial San Luis, al sudeste de Caracas. Dentro de su pequeña superficie, este ofrece un supermercado, farmacia, bodegón, papelería, peluquería, gimnasio y una clínica veterinaria 24 horas, etc; en conjunto con locales de comida con una marca establecida como Molokai, Pan de Tata o Granier, además de un café artesanal. Todos estos se benefician de otros generadores de tráfico en sus inmediaciones, como las oficinas de la torre Mayupan o el bar Acuarela. Por ejemplo, Angela, encargada de uno de los locales del centro comercial, comentó que “no solo vienen a consumir los vecinos sino también personas que salen de trabajar o van al bar que está al lado”.
Si bien el centro comercial se encuentra en una zona con un poder adquisitivo superior a la media, hay decisiones estratégicas que podrían replicarse en otras ubicaciones. Por ejemplo, medidas como extender el horario hasta las 10 p.m. y no cobrar tarifas de estacionamiento incentivan a más visitantes.
Sin embargo, más allá del tamaño, es importante para cualquier centro comercial entender cuál es la extensión de su zona de influencia y entender al consumidor que hace vida dentro de la misma. Si esta zona es muy grande, cómo el caso del Sambil, será más heterogéneo el perfil de los clientes y más diversa deberá ser la oferta dentro del mismo. También es importante integrarse un modelo de venta omnicanal, donde puedan convivir las ventas digitales, físicas e híbridas como los showrooms. De esta manera podrán ofrecer una experiencia a la medida para sus visitantes y poco a poco asentarse como ese tercer lugar que tanto necesitan.