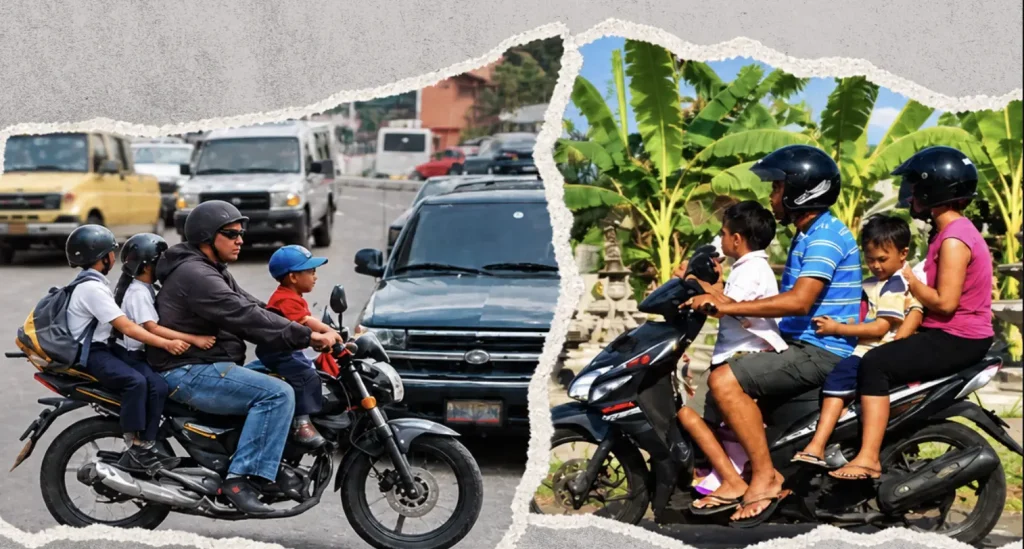
- Indonesia es la antípoda geográfica exacta de Venezuela y, cada vez más, su «gemelo» de consumo: los mismos carros chinos, las mismas motos y hasta el mismo teléfono llegan pensados primero para el mercado indonesio.
- Venezuela se motoriza al ritmo de Indonesia (28 motos nuevas por cada mil habitantes vs. 23 allá), mientras el carro nuevo se volvió un producto boutique: apenas 38.610 unidades vendidas en 2025.
- Ambos países comparten la «economía del detal» (el sachet del warung indonesio) y el salto al pago digital, pero en 2026 se mueven en direcciones opuestas: Indonesia baja hacia el sobrecito, Venezuela sube hacia el anaquel.
El sábado 29 de Agosto, la cadena de concesionarios Asia Motor Company presentó en Venezuela la Wuling Alvez Cross, una camioneta de origen chino. Tiene un precio muy competitivo para el mercado actual. Me encuentro buscando un carro para comprar y quise indagar más allá de la presentación de prensa. Quería ver aspectos técnicos del motor, tamaño de la maleta, etc. Así que busqué reviews en YouTube. Para mi sorpresa, ¡todas las reviews estaban en indonesio! Lo interesante es que no era la primera vez que veía cómo un producto para el mercado indonesio se comercializaba en Venezuela.
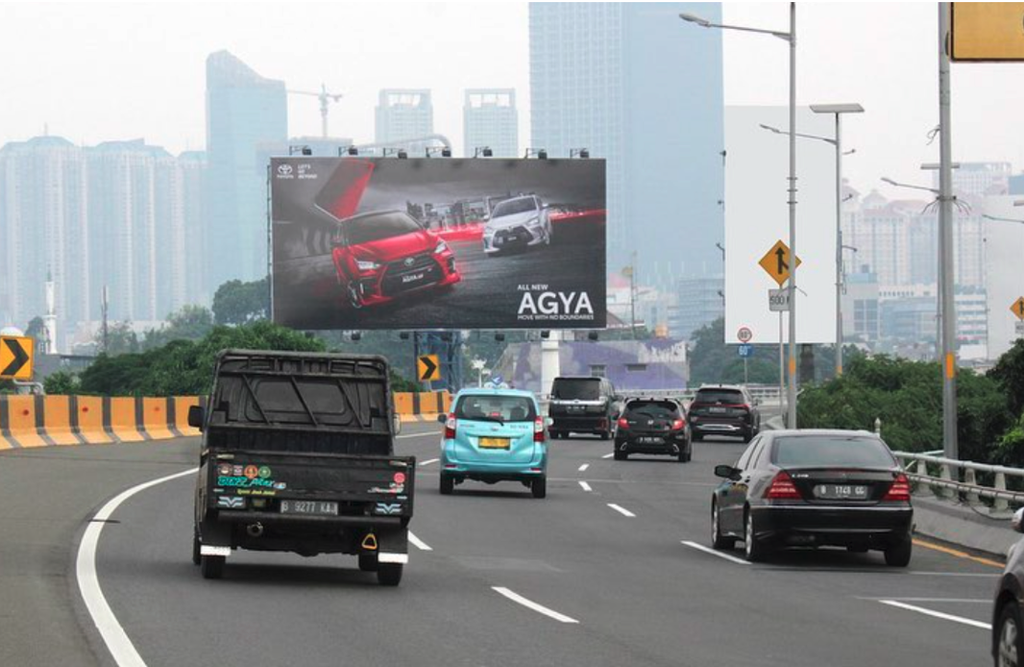
La explicación no es un capricho del algoritmo. El Alvez existe con ese nombre básicamente solo en Indonesia. Lo bautizó la filial de Wuling en Yakarta cuando lo lanzó en el salón del automóvil de Indonesia en 2023. La filial lo fabrica también en su planta de Cikarang, en Java Occidental. En cambio, en China el mismo carro se llama Xingchi y en buena parte de América Latina se vende como Chevrolet Groove. A Venezuela llegó con su nombre de pila indonesio. Algo similar había pasado el año pasado con el Toyota Agya, otro superventas de Yakarta convertido en lanzamiento estrella venezolano.
Eso, que parece una anécdota más de mi estudio personal del mercado automotriz, es en realidad un dato de mercado. Y cuando uno tira del hilo, la coincidencia deja de ser coincidencia.
El país al otro lado
De niños, en el patio de recreo se decía que cavando hacia abajo llegaríamos a China. En realidad llegaríamos a Indonesia: la antípoda exacta de Caracas cae en el océano Índico, a unos 250 kilómetros de la costa sur de Java Oriental. A escala de países, el calce es casi perfecto. Java —la isla más poblada del mundo— queda entre Apure, Barinas y los llanos occidentales colombianos. La antípoda de Surabaya, la segunda ciudad de Indonesia con unos 10 millones de habitantes, es San Juan de Payara, en Apure; la de Ciudad Guayana está en la isla de Sumbawa. Y mis favoritas: la antípoda de Denpasar, la ciudad más grande de Bali, es Pariaguán, en Anzoátegui, y la de El Tigre es el sur de la isla de Lombok. Indonesia es, con total precisión, lo que hay del otro lado del túnel.
Y del otro lado del túnel hay un país con el que compartimos mucho más que casualidades geográficas. Indonesia entró a la Organización de Países Exportadores de Petróleo (OPEP) en 1962, dos años después de que nosotros la fundáramos. Construyó su clase media bajo un autoritarismo petrolero —el Nuevo Orden de Suharto, el dictador que gobernó entre 1967 y 1998—. Eso ocurrió más o menos en los mismos años en que nosotros construimos la nuestra bajo el puntofijismo. Vivió la gasolina regalada como derecho adquirido y los motines cuando intentaron cobrarla. Sus disturbios por el precio del combustible en 1998 son primos hermanos del Caracazo. Y en 1998, el mismo año exacto, los dos países tuvieron cambios de sistemas importantísimos. Indonesia tomó el desvío de la reformasi: tumbó a Suharto, se democratizó a trompicones y encadenó veinticinco años de crecimiento compuesto. Nosotros tomamos una ruta distinta.
Hoy Indonesia es el cuarto país más poblado del planeta, con 285 millones de habitantes. Salió de la OPEP porque su demanda interna creció tanto que se volvió importador neto de petróleo. Venezuela sigue en la OPEP a pesar de la fluctuación de su producción y a la espera de nuevos desarrollos y alianzas. Dos países petroleros cuya identidad petrolera sobrevivió a su petróleo, por razones exactamente opuestas.
Todo esto sería una curiosidad si no fuera por lo que está pasando en las vitrinas.
Motorizarse a la asiática
En mi artículo anterior conté que el hardware venezolano cambió de procedencia. Los sueños siguen viniendo de Miami, pero los productos vienen de Shenzhen y Mumbai. Faltó agregarle una parada al mapa: Yakarta. Porque lo que cambió no es solo el origen de los aparatos. Es el modelo entero de motorización.
La Venezuela del siglo XX se motorizó a la americana: el carro grande, ocho cilindros, ensamblado por GM y Ford en Valencia. Era un certificado de pertenencia a la clase media. La Venezuela de esta década se está motorizando a la javanesa: en dos ruedas, con kits chinos, ensamblados aquí. Según AIFEM, el gremio venezolano de las ensambladoras, el país pasó de armar 1.100 motos en 2018 a más de 300.000 en 2023. Y vendió unas 800.000 en 2024, con más de 450.000 adicionales entre enero y noviembre de 2025. Empire Keeway presume de ser la segunda ensambladora de motos de Suramérica después de Honda en Brasil. Bera afirma que fabrica una moto cada cuarenta segundos.
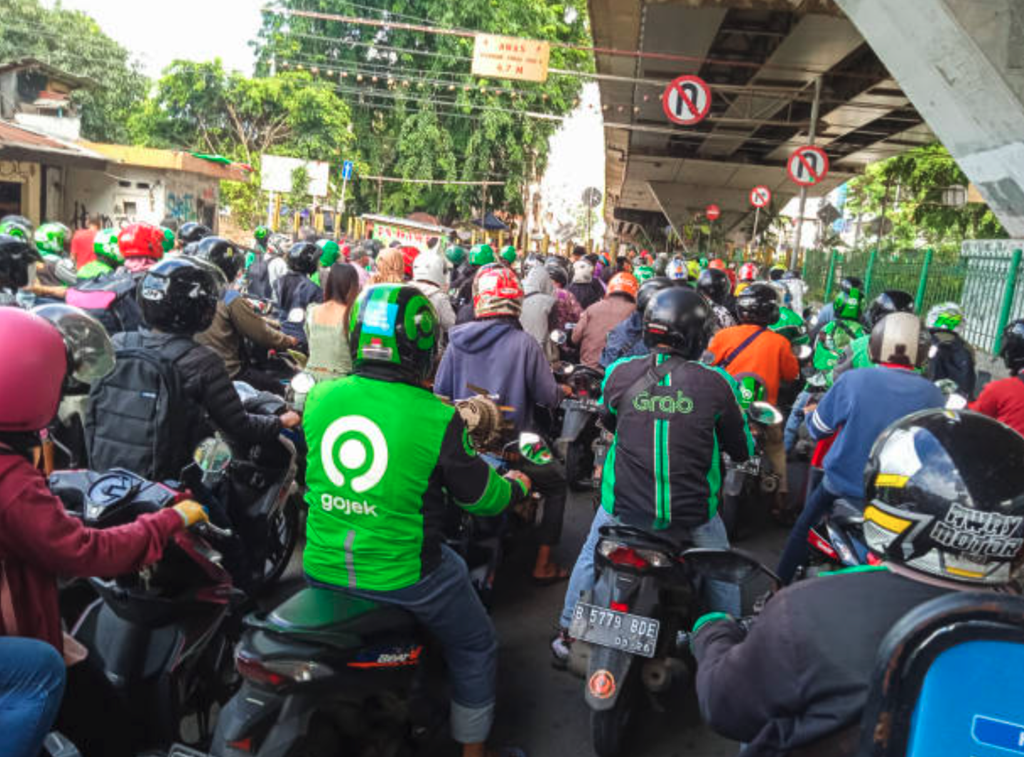
Saquemos la cuenta. Indonesia, el tercer mercado de motos del mundo, vendió 6,55 millones de unidades en 2025: unas 23 motos nuevas por cada mil habitantes. Venezuela, con las cifras de 2024, compró alrededor de 28 por cada mil. Aun tomando el número conservador del gremio, quedamos en el rango indonesio. En términos de flujo, Venezuela no es un eco tímido de la motorización asiática: se está motorizando al mismo ritmo que Java, o más rápido. Pronto veremos postales de raudales de motos en Caracas que recordarán al sudeste asiático.
El carro, mientras tanto, quedó de boutique. En todo 2025 se vendieron 38.610 vehículos nuevos —el mercado de motos lo multiplica por veinte— y hasta ese trono cambió de dueño. JAC destronó a Toyota como la marca más vendida del país, la primera vez que una marca china encabeza el mercado venezolano.
Y dentro de esa boutique, los productos estrella hablan indonesio. El Agya no es un Toyota cualquiera: nació bajo el Low Cost Green Car, un programa que el gobierno indonesio inventó en 2013. Ese programa buscaba ponerle techo fiscal y de precio al primer carro del indonesio promedio. Su ficha técnica la escribió, en la práctica, la política industrial de Yakarta. Allá cuesta unos 10.500 dólares; aquí se lanzó a 16.990. Con la Alvez sucede algo parecido: en Indonesia arranca en el equivalente a unos 13.000 dólares; aquí, en 19.999. El carro de entrada en Yakarta es el carro aspiracional de Venezuela, con sobreprecio de campeonato.
La economía al detal
Indonesia industrializó hace décadas algo que nosotros improvisamos hace quince años: la porción mínima. Unilever y sus competidores diseñaron para el mercado indonesio el sachet —el sobrecito de champú, de café, de detergente—. Ese formato está calibrado para el flujo de caja irregular del que cobra por día. Se vende en el warung, la versión indonesia del abasto de esquina: un mostrador familiar, crédito de palabra, todo en cantidades homeopáticas. Hay unos 3,9 millones de esos negocios en Indonesia. El 98,8% de todo el retail del país pasa por un Warung, según el ministerio de comercio de Indonesia.
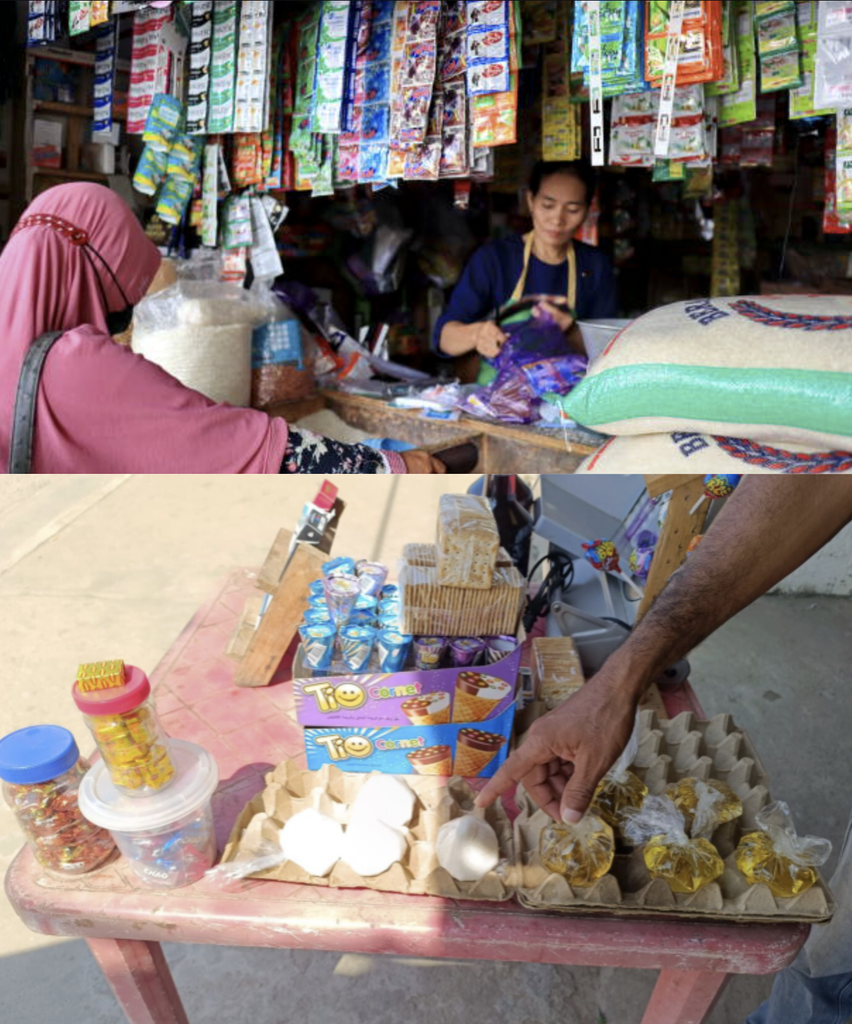
Cualquier venezolano que haya vivido la década pasada reconoce el género. Nosotros lo llamamos detal: el cigarro suelto, el arroz al peso, el champú en sobrecito, el pañal por unidad, el fiao anotado en cuaderno. Misma práctica, pero distinta en origen: en Indonesia la porción mínima fue una estrategia corporativa. Aquí fue una adaptación de emergencia que le tocó montar al abasto, la bodega y el buhonero para sobrevivir. El resultado es la misma arquitectura comercial —y el mismo impuesto invisible. El sobrecito cuesta hasta dos veces y media más por mililitro que la botella. La necesidad paga prima en los dos hemisferios.
Y aquí viene el dato que le da filo a todo esto. En 2026, analistas indonesios están leyendo el auge del sobrecito como una señal de alarma. Son consumidores que bajan de la botella al sachet porque el poder de compra se adelgaza, aunque los agregados macro luzcan decentes. Indonesia está sobrecitizándose hacia abajo justo cuando Venezuela, tímidamente, rearma la botella hacia arriba. Hay menos detal, más anaquel, y la venta al mayor está regresando a los mismos abastos que hace cinco años vendían por gramo. Dos países cruzándose en la misma escalera, uno bajando y el otro… ¿subiendo?
La digitalización bancaria como salvavidas de consumo
Y en el bolsillo la simetría encuentra coincidencias financieras.
Indonesia construyó QRIS, su código QR interbancario, para bancarizar a los desbancarizados. Lanzado en 2019. Ya lo usan 66 millones de personas y lo aceptan 44,8 millones de comercios —el 96,7% de ellos microempresas—. Hubo 12.550 millones de transacciones solo en el primer semestre de 2026, el doble que un año antes. Para dimensionar: hay más comercios aceptando QRIS en Indonesia que habitantes en Venezuela.
Nosotros llegamos al mismo lugar por otra ruta. El pago móvil no nació para incluir a nadie: nació porque la hiperinflación vaporizó el efectivo y había que inventar algo ya. Hoy canaliza el 41% de las operaciones bancarias y mueve unos 3.000 millones de dólares al mes, con ticket promedio de 17,60 dólares. Además, crece más rápido justamente en los estratos de menor ingreso. El efectivo quedó reducido al 11% de los pagos; 78% se hace con tarjeta o pago móvil.
Indonesia saltó la tarjeta de crédito porque nunca la tuvo. Nosotros la saltamos porque se nos quemó.
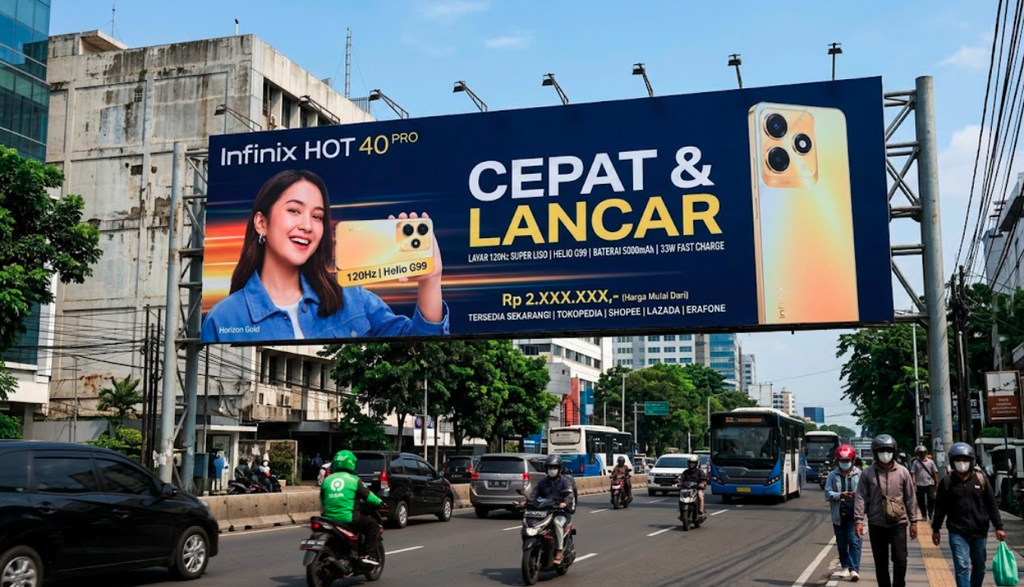
Hasta el teléfono con el que se escanea el código es el mismo: Transsion es la marca número uno de Indonesia. Es la casa cantonesa que produce las marcas TECNO e Infinix, que está llenando vitrinas en Venezuela. Tiene 26% del mercado en el segundo trimestre de 2026, por delante de Xiaomi y Samsung.
Y el consumidor, ¿también se parece?
Hasta aquí la convergencia es de oferta. La pregunta interesante es si también alcanza a la demanda. El estudio psicográfico del equipo del economista Asdrúbal Oliveros y BAM Consulting, publicado en abril, ofrece las primeras pistas.
Tres hallazgos de ese estudio describen, casi sin quererlo, a un consumidor de mercado emergente como el indonesio. Primero: cerca del 80% de los venezolanos investiga «siempre» o «frecuentemente» antes de comprar. La compra improvisada cedió terreno frente al consumidor que compara, revisa reseñas y consulta microinfluencers. Ese es exactamente el comportamiento que sostiene el ecosistema de reviews en indonesio que me llevó a este artículo.
Segundo: la fidelidad de marca se mueve con el ingreso. En el estrato alto, 23% declara mantenerse «siempre» fiel a marcas conocidas. En los estratos Pobre Urbano y Pobre Rural, en cambio, el «a veces» domina con 43% y 49%. No se abandona la marca por convicción sino por presupuesto. Es la puerta exacta por la que entran JAC, Wuling y Transsion —la misma por la que entraron en Yakarta.
Tercero, y más revelador: la aspiración se intensifica donde el bolsillo es más estrecho. El estrato Pobre Urbano lidera con 36% la disposición a elegir «siempre» productos que mejoren su imagen social, por encima del estrato Alto (26%). Ese es, con precisión, el consumidor para el que se diseñó el low cost green car indonesio. Es alguien de ingreso bajo que quiere un producto que se vea bien y cueste poco.
El estudio añade la variable de tiempo. Según Oliveros, unos 2,5 millones de venezolanos ascenderán desde los estratos más pobres el próximo año. A esos se suman unas 800.000 personas de la diáspora que planean regresar: son 3,3 millones de nuevos consumidores. Eso es, en escala venezolana, el mismo fenómeno que Indonesia lleva veinticinco años procesando. Es una clase media que se ensancha desde abajo y estrena su primera moto, su primer teléfono, su primer carro.
¿Qué podemos aprender de Indonesia?
Hay que frenar un poco las analogías y ver la diferencia de escala: es brutal. Indonesia tiene diez veces nuestra población y registra más motos nuevas en dos días que carros compra Venezuela en un año. Comparar ambos mercados de consumo es comparar un continente con un área metropolitana.
La segunda es más incómoda. Venezuela no se está volviendo Indonesia: está siendo servida por las cadenas de suministro que Asia diseñó para sí misma. El Alvez no llegó porque nos parezcamos a Indonesia, sino porque nuestro poder adquisitivo cayó hasta el segmento para el que Indonesia diseña. Compartir catálogo no es compartir economía. Indonesia llegó a la moto, al warung y al QR creciendo desde abajo. Nosotros llegamos a la moto, al detal y al pago móvil cayendo desde arriba, con una informalidad que ronda entre 40% y 60% del PIB. La misma infraestructura de consumo puede ser un peldaño de subida o de bajada. Y el sachet indonesio de 2026 —leído allá como síntoma de deterioro— prueba que la escalera funciona en ambos sentidos.
Pero para quien vende en Venezuela, la lectura tiene consecuencias prácticas.
La primera es de benchmarking. Aplica si su producto pertenece a alguna de estas categorías: vehículos de entrada, motocicletas, telefonía, consumo masivo empacado, retail de proximidad o pagos digitales. En ese caso, su competencia relevante ya no está solo en Bogotá o Miami. Está en Yakarta, Surabaya y Bandung, y lleva dos décadas de aprendizaje sobre cómo servir a un consumidor informado, aspiracional y de presupuesto acotado. Los casos de estudio existen y están en inglés y en indonesio.
La segunda es de pricing y empaque. La lección indonesia no es que la porción mínima sea buena. Es que la porción mínima funciona cuando es una decisión de diseño y no una capitulación. Quien planifique presentaciones para distintos escalones de ingreso, en vez de improvisar el detal cuando el precio no da, tiene ventaja. Esa planificación captura mejor a los 3,3 millones de consumidores que están por incorporarse.
La tercera es de reversibilidad. Ese consumidor venezolano no es permanentemente un consumidor de sobrecito, así como el indonesio no es permanentemente un consumidor de botella. Ambos se mueven, y en 2026 se están moviendo en direcciones contrarias. La marca que confunda el peldaño con el destino se va a equivocar en las dos direcciones.
Cavamos el hueco del patio esperando encontrar el opuesto de Venezuela y encontramos algo más raro. Un país petrolero, tropical, motorizado, informal, criado por políticas desarrollistas. Compra nuestros mismos teléfonos, arma nuestras mismas motos y le pone precio a nuestro primer carro. No es nuestro opuesto: es nuestro gemelo de consumo, separado al nacer y criado por el mismo tetero.