Las sanciones estadounidenses no fueron la causa principal del colapso económico venezolano —porque gran parte del deterioro ocurrió antes de su implementación— y fueron, en cambio, “cerrojos de autoridad”: restricciones que limitaron capacidades específicas del Estado, como el acceso a divisas, financiamiento y rentas petroleras. Paradójicamente, esas restricciones también ayudaron a forzar ajustes liberalizadores —como el desmontaje parcial de controles cambiarios y de precios, y la dolarización de facto— al reducir el margen del Estado para sostener el modelo de arbitraje y control que había profundizado la distorsión económica.
Ese es el argumento de Miguel Ángel Santos, José Morales-Arilla y Zinedine Partipilo Cornielles, economistas venezolanos de la Universidad de Harvard, en From Collective Punishment to Constraints on Authority, un trabajo recientemente publicado por Cambridge University Press. El argumento central no es que las sanciones contra Venezuela hayan sido inocuas, sino que su efecto ha sido mal caracterizado.
Su pregunta es más precisa: ¿pueden las sanciones de Estados Unidos explicar, de manera principal, el colapso económico venezolano? La respuesta es no. Para los autores, la narrativa del castigo colectivo —es decir, la idea que las sanciones redujeron el bienestar de todos los venezolanos por igual— no se sostiene porque la mayor parte de la contracción económica ya había ocurrido antes de que existieran.
Cerrojos de autoridad
Pero Santos y sus coautores no niegan los impactos posteriores de las sanciones. Lo que cuestionan es que ocupen el lugar de causa primaria. Esta no es una distinción menor: en economía, decir que algo agravó una crisis es muy diferente a decir que la produjo. Esa diferencia cambia por completo la lectura de responsabilidades del caso venezolano, de lo que pudo haber funcionado diferente y de hacia dónde pueden apuntar las salidas.
Lo que el libro propone, en cambio, es leer las sanciones como cerrojos de autoridad: restricciones que limitaron capacidades institucionales específicas del Estado —la discrecionalidad sobre divisas, el acceso a mercados de deuda externos, la operación de CITGO— más que como un golpe macroeconómico de amplio espectro. Es una distinción más granular, pero más útil para entender qué tipo de presión generan y, por tanto, qué tipo de ajuste producen.
Por ello, Santos argumenta que la liberalización parcial de la economía a partir de 2019 fue, en parte, una respuesta a las sanciones. De hecho, como muestra el libro, Nicolás Maduro reconoció públicamente que estos mecanismo de liberalización antes impensables dentro del chavismo, podían servir como una salvavidas para la economía sancionado. “Ese proceso que algunos llaman dolarización bien puede servir para la recuperación y el redespliegue de las fuerzas productivas del país… es una válvula de escape, gracias a Dios que existe”, dijo.
Para Santos, esto sugiere que las sanciones no solo restringieron ingresos y financiamiento estatal, sino que también redujeron el margen del gobierno para sostener controles rígidos sobre precios y divisas, empujándolo hacia ajustes más pragmáticos. Crucialmente, ese giro no reflejó una conversión ideológica al libre mercado, sino una adaptación impuesta por necesidad material: más que un cambio de convicciones, fue una respuesta a restricciones crecientes. Aun así, argumentan los autores, esas medidas introdujeron mecanismos de asignación de recursos más eficientes y produjeron una mejora modesta del clima de negocios dentro de una economía profundamente distorsionada.
Para llegar a estas conclusiones, los autores utilizaron datos del Banco Central de Venezuela y de organismos internacionales, encontrando que entre 2013 y 2017 —cuatro años antes de las sanciones financieras— Venezuela ya había perdido el 37% del tamaño de su economía, más de la mitad de lo que terminó perdiendo hasta 2023.
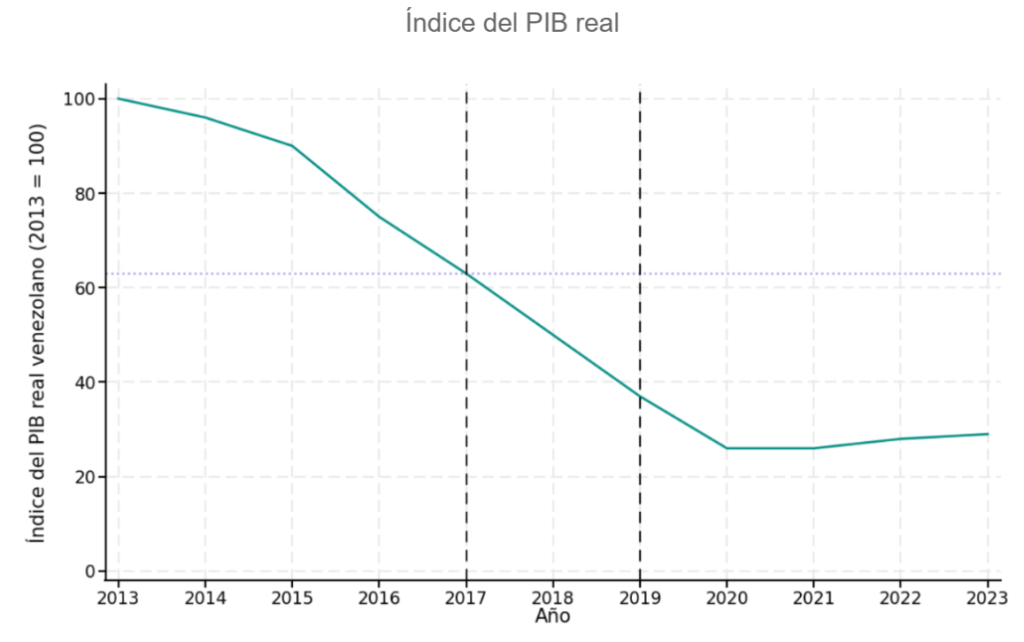
Fuente: Miguel Ángel Santos, José Morales-Arilla y Zinedine Partipilo Cornielles.
Otros indicadores también experimentaron fuertes contracciones durante ese periodo: las importaciones cayeron un 77%, según los cálculos de los autores a partir de datos de organismos multilaterales —una caída que representa casi la totalidad de la pérdida importadora de la década; la mortalidad infantil creció hasta 70% y luego se estabilizó; la subalimentación pasó del 2.5% al 23.5% para declinar ligeramente después de 2017, y la esperanza de vida se redujo en 1.25 años para luego mejorar entre 2017 y 2019.
Si las sanciones hubieran sido la causa principal del colapso, argumentan, resulta difícil explicar por qué Venezuela perdió la mitad de su riqueza y experimentó el grueso de su deterioro social antes de que existieran. De nuevo, esto no implica que fueran irrelevantes, sino que sus efectos deben medirse dentro de una trayectoria ya severamente degradada, no como el origen de esa degradación.
El rol de los apagones
El trabajo llega a su conclusión a través de tres ejercicios empíricos.
El primero analizó los apagones de marzo de 2019, con datos de acceso restringido sobre 64 campos petroleros entre enero y octubre de ese año. Los autores compararon campos que dependían de la inyección de vapor —y por tanto de electricidad— frente a los que operaban por extracción a gas. El resultado fue que el apagón contribuyó a una caída del 42% en la producción petrolera de los primeros, respecto a una contracción del 14% en el resto. La pérdida inmediata fue de 728 mil barriles diarios —el equivalente a la mitad de la producción de enero de 2019— y la acumulada atribuible a apagones entre marzo y octubre de 2019, de al menos dos mil millones de dólares.
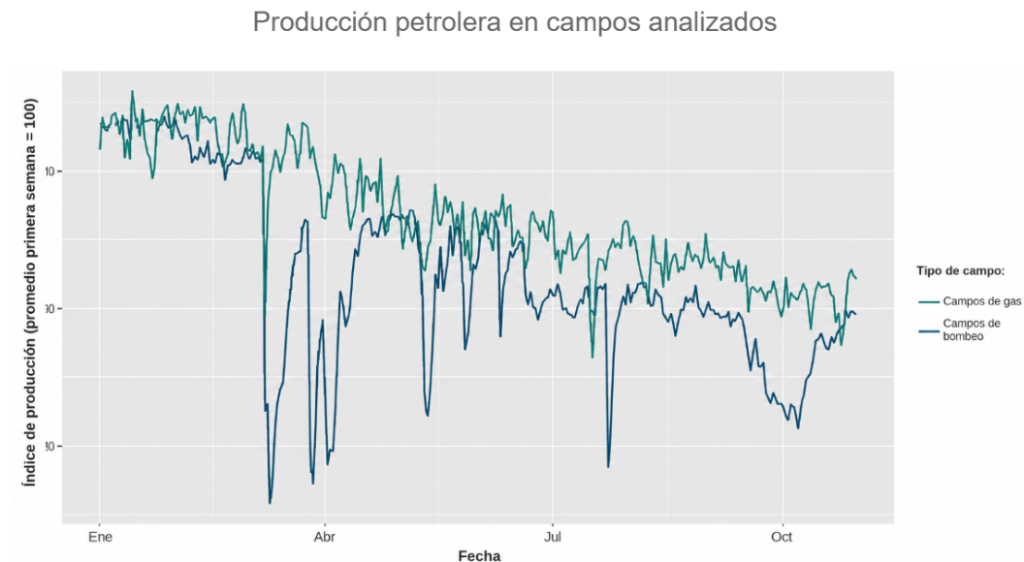
Fuente: Miguel Ángel Santos, José Morales-Arilla y Zinedine Partipilo Cornielles.
Este dato importa porque parte de la literatura anterior atribuía el colapso petrolero post-enero 2019 enteramente a las sanciones sobre PDVSA. Si un shock de infraestructura eléctrica —independiente de restricciones externas— explicó una parte sustancial de esas pérdidas, cualquier estimación que no lo tome en consideración sobreestima el efecto sancionatorio.
El segundo ejercicio revisó importaciones esenciales utilizando control sintético —un método estadístico que construye un país espejo basado en combinaciones ponderadas de otras economías similares, para simular cómo habría evolucionado Venezuela sin el tratamiento analizado. Los autores encontraron que el 94% de la brecha entre Venezuela y su contrafactual en 2023 ya existía en 2017, antes de las sanciones petroleras. En otras palabras, la caída de las importaciones esenciales fue anterior a las restricciones externas.
El tercero, y más original, examinó los controles cambiarios. Utilizando datos de aduanas colombianas a nivel de transacción entre 2001 y 2024, los autores estimaron cuánto pagaba Venezuela por los mismos bienes que otros países compraban a los mismos exportadores colombianos. Entre 2013 y 2016 —años sin sanciones— el sobrecosto alcanzó 96%: un producto que costaba cien dólares en otro destino costaba ciento noventa y seis dólares en Venezuela. Ese sobrecosto, explican los autores, no emergió de la escasez externa, sino de los sistemas de asignación de divisas —CADIVI, SIMADI y DICOM—, que permitieron un arbitraje sistemático.
Cuando Venezuela comenzó a desmantelar esos controles entre 2017 y 2019 —proceso que los autores interpretan como respuesta parcial a la presión que ejercían las sanciones— los sobrecostos colapsaron: de 96% en 2016 bajaron a prácticamente cero en 2021. Para Santos, Morales-Arilla y Partipilo Cornielles, esto sugiere que las sanciones funcionaron menos como castigo colectivo y más como cerrojo de autoridad: una restricción de la capacidad del Estado para asignar divisas discrecionalmente que produjo, indirectamente, una mejora en la eficiencia de las importaciones esenciales.
El debate metodológico: Santos vs Rodriguez vs Santos
El estudio también revisa la literatura que argumenta lo opuesto. Por ejemplo, el trabajo de Francisco Rodríguez —economista venezolano y profesor de la Universidad de Denver—, publicado en 2019 que atribuye a las sanciones financieras de 2017 una pérdida de 797 mil barriles diarios de producción petrolera; el de Mark Weisbrot —codirector del Centro de Investigación en Economía y Política (CEPR)— y Jeffrey Sachs —profesor de Economía de la Universidad de Columbia—, quienes también estimaron en 2019 40.000 muertes atribuibles a las sanciones; y el de Luis Oliveros —economista venezolano y decano de la Universidad Metropolitana—, que calculó pérdidas de entre 17.500 millones y 31.000 millones de dólares en ingresos entre agosto de 2017 y julio de 2020 producto de las sanciones.
Santos, Morales-Arilla y Partipilo Cornielles no niegan que estos trabajos utilizaron datos reales, pero sí cuestionan los supuestos sobre tendencias contrafácticas: y es que si la producción venezolana ya caía aceleradamente desde 2015, atribuir toda la caída posterior a 2017 a sanciones requiere asumir que, en ausencia de restricciones, la producción hubiera estabilizado o crecido —supuesto que los datos pre-sanciones no respaldan, argumentan.
Ante esto, Rodríguez, respondió con un debate metodológico a través de otros dos trabajos publicados posteriormente a la nueva publicación de Santos, donde rechaza la tesis de Santos y sus coatures de manera frontal.
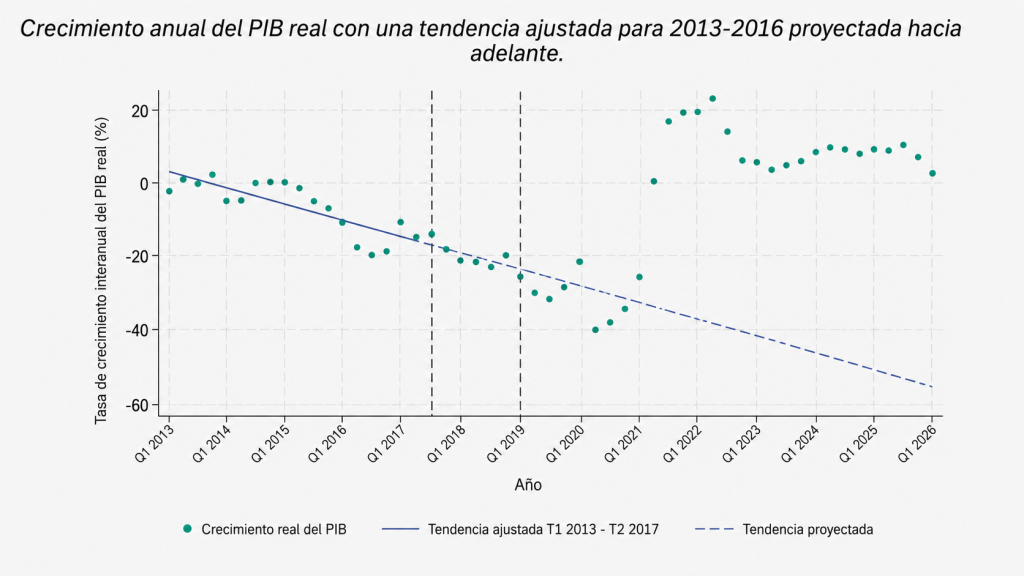
En The Role of Sanctions in Venezuela’s Collapse, Rodríguez sostiene que las dos afirmaciones centrales del libro —que la mayoría del declive precedió las sanciones y que la contracción no se aceleró después— son falsas. Su objeción temporal es que Santos cuenta 2017 como año pre-sancionatorio aunque las sanciones financieras fueron impuestas en agosto de ese año. Al corregir ese corte, Rodríguez calcula que la caída previa no fue 52% sino 35.6%, y que la economía se contrajo a un ritmo promedio anual de 6.7% entre 2013 y 2016, frente a 23.5% entre 2017 y 2020, lo que sugeriría una aceleración clara posterior a las sanciones.
Posteriormente, Santos publicó una respuesta a Rodriguez donde argumentó que cuando se impusieron las sanciones ya habían transcurrido dos tercios de 2017, pero se centró en algo más de fondo: el mecanismo de castigo colectivo no es instantáneo. Para que reduzca importaciones y bienestar, primero debe restringir financiamiento, luego producción, luego importaciones, y sólo entonces afectar resultados económicos. Los datos mensuales no mostraron colapso discreto post-agosto 2017, dice, sino una moderación de la tendencia. Y usando tasas de crecimiento trimestrales para 2013-2016 como línea de base, encontró que la tendencia previa habría predicho resultados peores que los observados.
Fuente: Miguel Ángel Santos, José Morales-Arilla y Zinedine Partipilo Cornielles.
Otra crítica de Rodríguez fue sobre variables omitidas: al ser Venezuela una economía petrolera, no se puede evaluar el efecto de las sanciones sin controlar los precios del petróleo: Si el colapso fuera por caída de precios del petróleo, entonces cuando esos precios se recuperaban, la economía debería recuperarse también; pero como eso no pasó y la economía siguió cayendo, eso prueba, según Rodríguez, que las sanciones actuaron como un freno adicional que anuló cualquier beneficio de precios mejores. Sobre esto, Santos reencuadró el problema: si las sanciones tuvieran efectos de castigo colectivo, deberían mostrar fuerte deterioro posterior a través de empeoramiento de importaciones y bienestar. Los datos no muestran eso. Además, las sanciones financieras de 2017 no impidieron vender petróleo a precios de mercado internacional. Esto sucedió a partir de 2019, explica Santos, pero el PIB y las importaciones mejoraron después de ese año: lo que resulta inconsistente con narrativas de devastación inducida por sanciones.
En su segundo paper, On the implausibility of the benign sanctions hypothesis, Rodríguez introdujo una crítica más acentuada: sostiene que las cifras de Santos asumen que, en ausencia de sanciones, la tasa de contracción se hubiera acelerado en aproximadamente seis puntos porcentuales anuales. Un colapso del contrafactual de esa magnitud, señala Rodríguez, sería comparable al efecto de “lanzar cien bombas nucleares sobre el país”.
Santos responde distinguiendo entre dos momentos de sanciones con efectos diferentes. Las sanciones financieras de 2017 fueron limitadas en impacto macroeconómico directo: los mercados financieros ya estaban prácticamente cerrados para el soberano y PDVSA. Pero las sanciones petroleras de 2019 fueron distintas. Sí funcionaron como cerrojo de autoridad al bloquear acceso a ingresos petroleros, y fueron seguidas inmediatamente por eliminación de controles cambiarios, abandono de controles de precios y dolarización de facto.
Sobre las de 2017, Santos reconoce que aunque los mercados estaban cerrados, las sanciones cambiaron las expectativas del Estado sobre acceso futuro al financiamiento. Además, las sanciones individuales contra insiders —que restringían su capacidad de disfrutar rentas en el exterior— probablemente contribuyeron a los ajustes cambiarios que ocurrieron a finales de 2017 y 2018. No es un efecto macroeconómico masivo, pero sí un efecto direccional.
Lo que sigue sin resolverse
Lo que el intercambio intelectual revela es menos una verdad definitiva sobre el peso causal de las sanciones y más un inventario de lo que la econometría puede y no puede afirmar con confianza.
Existe acuerdo en que el colapso de la economía comenzó antes de las sanciones financieras y estuvo acompañado de un deterioro institucional que generó enormes costos directos para la población. Sobre lo que hay desacuerdo es en cuánto habrían mejorado o empeorado las cosas en ausencia de restricciones externas, qué parte del deterioro post-2017 es atribuible a las sanciones respecto a otros shocks concurrentes, y si el desmontaje de controles cambiarios fue impulsado por las sanciones o por agotamiento fiscal e hiperinflación.
Para empresas que operan en Venezuela, esto tiene un significado práctico. Las sanciones petroleras de 2019 hicieron que el Estado no pudiera seguir asignando divisas como quisiera, eso forzó una liberalización y pasó algo inesperado: los sobrecostos en importaciones cayeron de 96% a cero.
No es que las sanciones fueron buenas, pero sí limitaron algo que el Estado estaba haciendo mal. Esa es la diferencia central: un cerrojo, como dice el nombre, cierra algo específico; la devastación lo destruye todo. Las sanciones operaron como lo primero. Por eso, la volatilidad que persiste en Venezuela no es un daño estructural irreversible. Es más bien una situación de políticas: mientras ciertos canales sigan cerrados, hay volatilidad. Cuando se abran, o cuando el Estado cambie sus reglas, las cosas pueden cambiar. Es un problema de decisiones institucionales específicas, no de colapso total.