- El segundo semestre de 2026 trae foros especializados, capital extranjero y una ola de startups venezolanas lanzando nuevas verticales, incluso tras una de las mayores crisis del país y un doble terremoto.
- Cashea levantó US$100 millones en 2026 (la ronda más grande de la historia de una startup venezolana) y Fina cerró una ronda semilla de $1 millón; Yummy lanzó tres verticales nuevas en una semana (Yummy Travel, Wink POS y YummyTV).
- Pero la primavera tiene pocas flores: de los US$142,2 millones en financiamiento público verificado de 20 fintechs venezolanas, Cashea sola representa 71% del total — el resto del ecosistema ronda apenas los $40 millones.
«En estos momentos no hay nada más sexy que ser venezolano», dice Pedro Vallenilla, fundador y CEO de Cashea. Lo dijo durante el primer aniversario de Ecosistema en los espacios de Hard Rock Cafe Caracas. Lo acompañaban en el escenario Enrique Rivas, cofundador de Fina, y Alejandro Echeverría, cofundador de TuGruero. Son dos generaciones de emprendedores que ya son referencia, pero que empezaron con todo en contra.
En el mundo cripto existe un término llamado Crypto Winter: la temporada en que los precios caen, los proyectos mueren y el mercado se congela. Lo que viene después, cuando vuelve el optimismo y el mercado se pone bullish —con expectativas al alza y apetito por invertir—, es el deshielo. Venezuela, un país sin estaciones, parece estar viviendo su propia primavera tecnológica.
El segundo semestre de 2026 ha estado marcado por foros y competencias especializadas. También por capital extranjero que toca la puerta y una ola de startups venezolanas que despliegan nuevas verticales, en una suerte de carrera armamentística. Esto ocurre a pesar de experimentar recientemente una de las mayores crisis de su historia. También tras un doble terremoto que sacudió gran parte de la región central. Las noticias tecnológicas que hoy consumen los venezolanos hablan cada vez más de empresas locales y de hechos que ocurren en su propio país. No se trata de lanzamientos ajenos en Silicon Valley, como fue la norma en los años recientes.
Y no es un solo fenómeno, sino al menos cinco que se alimentan entre sí. Entre ellos: los actores que llegan de afuera y la competencia entre los grandes locales. También las startups venezolanas que nacieron para llenar los vacíos de un país cerrado. Y, además, una comunidad que se organiza y un capital que, por ahora, sigue muy concentrado.
La puerta se abre
Desde inicios de año, la OFAC ha emitido más de una docena de licencias generales. Estas autorizan nuevas categorías de actividad en petróleo, gas, minería, telecomunicaciones y servicios financieros. Una licencia general es, en palabras sencillas, un permiso por categoría. En lugar de autorizar empresa por empresa, abre la puerta a todos los que cumplan ciertas condiciones.
El capital llegó detrás. Cashea levantó US$100 millones en 2026, divididos en una Serie A de $40 millones de dólares en marzo. También una Serie B de $60 millones de dólares en junio. Es la ronda más grande en la historia de una startup venezolana; el récord anterior era de Yummy, con $47 millones de dólares en 2021. Fina, a otra escala, cerró en agosto una ronda semilla sobresuscrita de $1 millón de dólares con fondos de Brasil, Chile y otros mercados. Entre ellos, Norte VC y Platanus Ventures.
Las plataformas extranjeras también están moviendo las fichas. Este jueves 15 de octubre, Binance empezó a permitir que sus usuarios en Venezuela recarguen saldo en bolívares por Pago Móvil o transferencia bancaria. Lo hacen sin pasar por el mercado P2P —el sistema en el que el usuario le compra USDT directamente a otra persona—.
No es el único. La fintech argentina Depay anunció su llegada a Venezuela como su sexto mercado latinoamericano. Lo hace para habilitar pagos QR y transferencias transfronterizas en tiempo real. Y Qash, fundada por los hermanos Spiwak y operada desde Colombia y Estados Unidos, inició este año su expansión al país.
La guerra de las verticales
Cinco años después de su llegada, empresas como Yummy y Ridery ya están estabilizadas. Ambas nacieron en plena pandemia prestando servicios de transporte y delivery. Yummy Rides arrancó el 22 de julio de 2021, y Ridery fue fundada ese mismo año en Caracas. Parece ser que factores como estos, junto a un momento de optimismo grande por el país, generaron fenómenos nunca antes vistos en el mercado venezolano.
Por ejemplo, ya se ven actores grandes como Yummy, que no solo hacen delivery y ride-hailing —transporte de pasajeros pedido por app—. Ahora, además, emprenden en nuevas verticales. Una vertical, en palabras sencillas, es una línea de negocio distinta dentro de la misma empresa.
En apenas una semana, Yummy lanzó tres. La primera fue Yummy Travel, para ordenar viajes y conectar rutas locales con internacionales de forma sencilla. Su CEO, Vicente Zavarce, lo explicó con un ejemplo: quien intentó volar Maracaibo–Caracas–Madrid sabe que no había dónde comprar ese viaje en una sola operación. Ahora se reserva como un solo itinerario, con un único pago en bolívares.
La segunda fue Wink POS, un software administrativo gratuito que permite gestionar ventas, inventario, gastos y cobros en dólares y bolívares. No cobra mensualidades ni comisiones por transacción. La última se aleja por completo de la logística y cualquier cosa esperada: YummyTV. Es una plataforma de contenido dentro de la app para que artistas venezolanos cuenten sus historias. Su estreno fue Malandrix, un microdrama animado —series cortas, pensadas para verse con el teléfono en formato vertical—. Zavarce lo conectó con una vieja tradición nacional: recordó que Venezuela llegó a producir 12 novelas al año. Dijo esperar que YummyTV sea casa de la próxima generación.
Una competencia que ya tiene precio
Esto ha generado una sensación de mercado altamente competitivo, ferviente y fértil. Wink POS entra a un terreno donde existen startups que pueden parecer similares. Sin embargo, Wink POS se ofrece como un servicio gratis. Zavarce no fue sutil. Para él, lo que hoy se le ofrece al comerciante es pagar una mensualidad en dólares para saber cuánto vendió.
¿Va Yummy camino a convertirse en un monopolio? Los números sugieren que no. Según datos de la firma de consultoría e investigación Ecoanalítica, 54,8% de los usuarios considera a Yummy su app principal. Pero 31,7% elige Ridery y 7% prefiere Yango. Y la pelea se libra centavo a centavo. En una comparación de febrero de 2026, para un trayecto de 1,2 kilómetros en moto en Caracas, la tarifa mínima era de US$0,31 en Yango. En Ridery era de US$0,98, y en Yummy de US$1,29. Ser líder no es lo mismo que ser dueño del mercado.
¿Estrategia de captación o ayuda real?
El lanzamiento de Wink POS causó revuelo en redes sociales. No todos lo vieron como un gesto altruista para ayudar a los pequeños negocios. Carlos Inguanzo, experto en IA e Innovación, cree que Wink POS puede ser, ante todo, una estrategia de captación. «Podrían estar construyendo una plataforma gratuita para captar comercios, adquirir conocimiento sobre su actividad económica y desarrollar servicios alrededor de esa relación».
Para él, la jugada es conocida. «Cuando eres grande y tienes músculo, puedes tragarte al pequeño con presión, porque tienes cómo mantener un modelo inmantenible», dice. Sin embargo, advierte, desde la perspectiva del comerciante, también habría que evaluar algo más. Si la rapidez con la que se está desarrollando e implementando el software viene acompañada de garantías de seguridad suficientes. Esto aplica tanto para el sistema como para los datos.
Lo que Yummy sí está aprovechando es su base. Cada usuario que ya pide un carro o un delivery es un cliente potencial para un vuelo o un punto de venta. Y sin el costo de conquistarlo desde cero. Su influencia tampoco termina en sus propios productos: Zavarce también invierte a través de su fondo, Epakon Capital. Ese fondo tiene a varias startups venezolanas en su portafolio. El mismo actor que compite en varias verticales financia a startups que construyen en otras.
Parece ser que Venezuela está descubriendo lo que significa competir. Está entendiendo que tener un competidor por vertical no es suficiente. Y que lo normal en un mercado abierto es que existan varias soluciones que batallen por el público a través de su diferencial.
El financiamiento vuelve a circular
Uno de los grandes vacíos en la economía venezolana es el crédito. Según Ecoanalítica, la cartera crediticia del país equivale apenas a 3,4% del PIB, frente a 75,3% en Chile y 46,1% en Colombia. Dicho de otra forma: por cada dólar que produce la economía, los bancos venezolanos prestan poco más de tres centavos.
Buena parte de la explicación está en el encaje legal. Este es el porcentaje de los depósitos que los bancos deben dejar inmovilizado en el Banco Central, sin poder prestarlo. Desde el 15 de septiembre, el encaje mínimo es de 73% sobre los depósitos a la vista y de ahorro en bolívares.
Ahí es donde entran las fintech. Cashea abrió el camino con su modelo de compra ahora y paga después, y otras se están sumando con fórmulas propias. Ubii, que empezó vendiendo puntos de venta, acaba de lanzar un sistema de microcréditos de consumo que funciona casi como un videojuego. Tiene 12 subniveles agrupados en tres categorías inspiradas en lugares del país. El usuario sube de nivel según el monto total que ha devuelto a tiempo, hasta alcanzar una línea de hasta 2.360 dólares.
A nivel de negocios, Fina también entró al juego. Su nuevo producto Fina Presta otorga financiamiento de US $100 a $3000 a los comercios de su plataforma. Se solicita en dos clics y se deposita en menos de 30 minutos. Quoota, por su parte, financia a trabajadores a través de las empresas donde trabajan.
Y hay más en camino. PagoDirecto, que llegó al mercado como una app para entrar y salir de estacionamientos sin pasar por taquilla ni usar tickets. Ya muestra en su pantalla principal un módulo llamado Credirecto. Por ahora solo anuncia que está «en camino» y que aún no está disponible para todas las cuentas.
El reto de fondo es medir el riesgo. El crédito al consumo y los negocios crece en Venezuela, pero todavía sin un historial común para evaluar a quién se le presta. Sin una central de riesgo robusta, cada empresa construye el suyo a partir de cómo paga cada usuario dentro de su propia app.
Hecho en casa, por necesidad
Si algo dejó una década de país cerrado fueron vacíos. Stripe, la plataforma de pagos que usan millones de negocios digitales en el mundo, nunca operó en Venezuela. Ese hueco lo están llenando soluciones locales.
Spidi es lo más parecido a un Stripe criollo. Ofrece un botón de pago que se integra en cualquier app o sitio web. Tiene acceso a todos los medios de pago digitales del país, con confirmación inmediata. No pide capturas de pantalla ni registros, y funciona desde cualquier banco o con criptomonedas. Ya aparece dentro de productos de terceros: el software administrativo Cachicamo lo ofrece como link de pago junto a Cashea Link y Biopago BDV. Tras el terremoto, además, montó una plataforma de donaciones en bolívares o USDT para organizaciones de reconstrucción, sin cobrar comisión.
Venflow resuelve otra pieza del rompecabezas: los cobros recurrentes. Es una plataforma que ayuda a bancos y empresas a automatizar cobros periódicos, desde suscripciones hasta cuotas. Como contamos en nuestra nota sobre la nueva generación fintech, ya funciona como infraestructura para otras startups. Rial, por ejemplo, se volvió su cliente para rentabilizar su app. Hoy se presenta como infraestructura de cobranza recurrente para toda Latinoamérica.
La pregunta que queda abierta es qué harán cuando lleguen los gigantes. Si la flexibilización sigue avanzando, Stripe, Mercado Pago o cualquier otro jugador regional podrían aterrizar en el país. Para las startups venezolanas hay dos caminos. Uno es construir para un exit —vender la empresa, o parte de ella, a un comprador más grande— cuando entre la competencia. O pelear hombro a hombro con la ventaja de conocer el terreno. Ninguna lo ha dicho en público todavía.
La comunidad se organiza
La primavera también se nota fuera de las oficinas. Platanus, la aceleradora chilena que invirtió en Fina, llevará a Caracas su hackatón. Platanus Hack 26 se celebrará en la capital venezolana del 23 al 25 de octubre. Un hackatón es, en palabras sencillas, una competencia de 24 a 48 horas. En ella, equipos de programadores y diseñadores construyen un producto funcional desde cero.
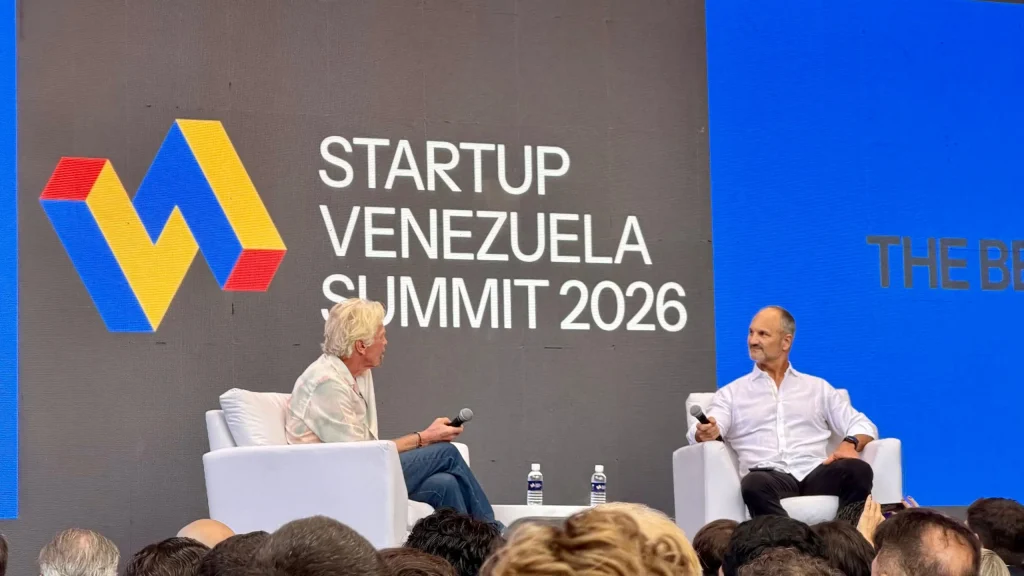
Dos días antes arranca el evento más grande del calendario. Cerca de 20 fondos internacionales y family offices viajarán a Caracas para el Startup Venezuela Summit 2026, del 21 al 23 de octubre. Es una edición que busca concretar más de 20 reuniones uno a uno entre founders e inversionistas.
Con todo esto llega también la promesa de que la industria crezca para el ciudadano de a pie interesado en tecnología. Eso significa mejores sueldos, un mapa más amplio de empresas a las cuales postularse. También un terreno interesante para los emprendedores que están en el país, así como para venezolanos o extranjeros que están llegando a construir en él.
Esa promesa ya tiene caras. Michael Liendo tiene 21 años, es de La Guaira y está construyendo Engrana, un agente de ventas con inteligencia artificial. «Yo este año siento que cambió mucho el ánimo y hay más comunidades y gente construyendo en serio. La IA también bajó mucho la barrera. Hoy una persona sola desde La Guaira puede crear lo que antes necesitaba un equipo completo y varios meses», cuenta.
Una primavera con pocas flores
Ahora, el lado que el entusiasmo tiende a callar. Según el directorio de Orinoco Capital, el financiamiento público verificado de 20 fintechs venezolanas suma unos US$142,2 millones al 27 de agosto de 2026. Cashea sola representa $100,5 millones de dólares, cerca de 71% del total. Sin ella, el resto del ecosistema ronda los $40 millones de dólares. Dicho de otra forma: la primavera es real, pero buena parte de las flores están en un solo jardín.
Que haya pocas flores, sin embargo, no es solo una debilidad. Para Esteban Torbar, organizador del Startup Venezuela Summit, también es la oportunidad. Según explicó a los medios en la apertura del evento, las condiciones que animaron a muchos a emprender cambiaron hace unos cinco años. Tuvieron que ver con el modelo económico y con la posibilidad de construir negocios sostenibles. «Cuando vienen los inversionistas para acá, una de las cosas que más les sorprende es que mucha gente no había emprendido antes de eso», cuenta. «Si hay tantas oportunidades y tantos problemas que arreglar, y hay pocas personas haciéndolo, cuando podría haber muchísimas más, eso es una tremenda oportunidad como inversionista».
El año del diagnóstico, no del despliegue
Eso no significa que el dinero ya esté llegando. Torbar, que además es managing partner de Rainforest Capital, también pone el freno. «La mayoría de los fondos que están mirando a Venezuela está en fase de mapeo, no de despliegue», dijo a Portafolio. Y agregó, marcándolo él mismo como opinión, que 2026 es el año del diagnóstico y 2027 será el de los primeros cheques a escala.
El contexto regional le da algo de razón. Según PitchBook, la inversión en startups latinoamericanas sumó $4.000 millones de dólares en los primeros nueve meses de 2026. Eso es 16% menos que en el mismo periodo de 2025. En todo el año solo se lanzaron 14 fondos de capital de riesgo nuevos en la región, con $430 millones de dólares en total.
Que el magnate británico Richard Branson venga a Caracas, quizás, es la señal más visible de que el país volvió al mapa. El interés del mundo por Venezuela es evidente. También lo es el peso que ha tomado la tecnología en el resto de las industrias y en la población. Y, sobre todo, el potencial que nace de aquí en adelante. Todo esto puede hacernos creer que estamos ante una fotografía de las grandes cosas que están por venir.
Pero la primavera tecnológica, en cualquier parte del mundo, es temporada de siembra. La cosecha, si llega, se medirá en 2027.