








Tras los eventos del 3 de enero y el inicio del nuevo ciclo económico, la economía en Venezuela dio un giro abrupto. Según la firma de investigación y consultoría Ecoanalítica, que llevó a cabo su foro Perspectivas el 9 de febrero en el J.W. Marriott en Caracas, la economía venezolana podría ver tasas de crecimiento anuales de dos dígitos por los próximos años: un despegue digno de ‘milagro económico’. Y la percepción empresarial responde a las expectativas: en su encuesta de Coyunturas de octubre de 2025, Ecoanalítica encontró que solo un 2 % de las firmas esperaba un desempeño “muy positivo” en los siguientes doce meses, mientras que un 15% anticipaba resultados negativos y más de la mitad asumía que la situación se mantendría igual.
Pero la medición de enero de 2025 muestra un cambio drástico: 79 % de los encuestados ahora prevé un escenario positivo y 13% incluso lo califica como “muy positivo”. El pesimismo prácticamente desaparece. Este salto no solo refleja expectativas más estables tras el nuevo marco político-económico, sino también la lectura de que, por primera vez en años, el sector privado percibe un terreno donde planificar, invertir y crecer parece nuevamente posible.
Los sectores que liderarán el despegue
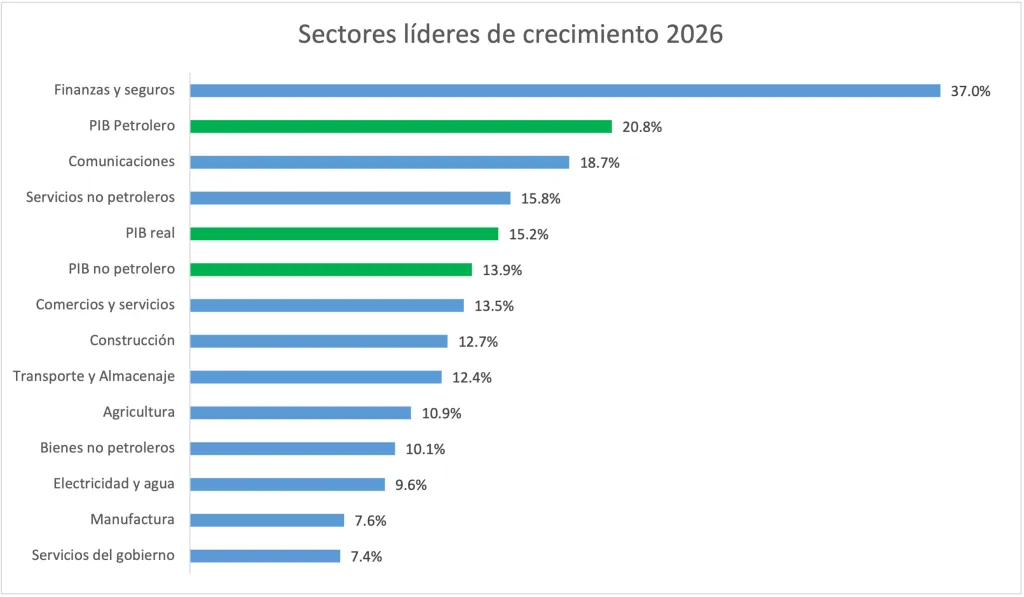
El nuevo panorama económico también redefine quiénes serán los ganadores del ciclo 2026. Según las proyecciones de Ecoanalítica, el liderazgo lo tomarán sectores íntimamente ligados al funcionamiento del mercado: finanzas y seguros encabezan con un crecimiento estimado de 37%, impulsados por mayor actividad crediticia, demanda de instrumentos de cobertura y un sistema financiero que empieza a recuperar profundidad. Le siguen el rubro petrolero (20,8%) y comunicaciones (18,7%), dos sectores directamente beneficiados por el reacomodo institucional posterior al 3 de enero: uno por la reactivación operativa y el ingreso de nuevos operadores, y el otro por la aceleración de la inversión en telecomunicaciones y servicios digitales.
Detrás aparece un conjunto de actividades que se mueven por arrastre del mayor dinamismo económico: servicios no petroleros (15,8%), comercio (13,5%), construcción (12,7%) y transporte/almacenaje (12,4%). El mapa sectorial revela una economía donde los servicios modernos, la infraestructura productiva y la cadena petrolera concentran las mejores señales de expansión, configurando un crecimiento menos fragmentado y más orientado a sectores con capacidad real de escalar.
En la base de la tabla, sectores tradicionalmente rezagados como agricultura (10,9 %), bienes no petroleros (10,1%) y electricidad y agua (9,6%) también muestran tasas de expansión relevantes, lo que sugiere un rebote más amplio que empieza a alcanzar incluso a áreas estructuralmente afectadas como la manufactura (7,6%) y los servicios del gobierno (7,4%).
Un crecimiento impulsado ahora por la inversión
El nuevo marco económico redefine no solo qué sectores crecerán, sino también la velocidad a la que lo hará el país en la próxima etapa. Este año, Ecoanalítica prevé que la economía crezca 15,2%: la tasa más alta en años. De hecho, el PIB petrolero crecerá 20,8% y el no petrolero un 13,9%.
Y la firma no ve el crecimiento deteniéndose. Entre 2022 y 2025, el PIB venezolano avanzó en promedio 3,5% anual, reflejando una recuperación limitada y muy dependiente del consumo privado, que creció 3,3%. Pero las proyecciones para 2026-2029 dibujan un escenario radicalmente distinto: el crecimiento promedio del PIB se duplicaría hasta 12%, impulsado por un despegue inédito de la formación bruta de capital fijo, que pasaría de apenas 0,7 % a un salto de 14,2 %. Es decir, después de años de economía movida por la demanda, el motor comienza a desplazarse hacia la inversión.
El consumo público también tendría un giro significativo, subiendo de 2,3% a 9%, coherente con un Estado que recupera capacidad operativa en infraestructura, servicios y gasto institucional. En conjunto, estas cifras sugieren que la economía venezolana entra en una fase donde la expansión se vuelve más profunda, menos frágil y con mayor participación de factores estructurales, especialmente si las condiciones institucionales posteriores al 3 de enero logran sostenerse.
Electricidad barata, costos altos
Aunque Venezuela mantiene una de las tarifas eléctricas más baratas del mundo —incluso después del aumento de 6,5 % registrado en 2025— ese “precio bajo” tiene un costo oculto que se refleja en la calidad del servicio y en el bolsillo de los hogares. El rezago tarifario limita la capacidad del Estado para invertir en generación, transmisión y mantenimiento, y el resultado es un sistema crónicamente deteriorado. Según Ecoanalítica, los venezolanos terminan pagando mucho más allá de la factura oficial: los gastos adicionales para garantizar cobertura eléctrica —plantas, combustible, baterías, adaptaciones— promedian 21,1 dólares mensuales, pero en estados críticos como Zulia la cifra escala hasta 79,6 dólares.
Es un subsidio invertido: la electricidad es barata solo en el papel, mientras que la precariedad del sistema obliga a los ciudadanos y a las empresas a asumir costos que el Estado ya no puede cubrir. Esto se refleja también en las horas sin suministro: Zulia y Mérida encabezan la lista con promedios de 19,1 y 19,6 horas sin luz, frente a un promedio nacional de 14,8 horas. En la práctica, el bajo costo nominal del servicio se traduce en un alto costo económico y social que deteriora productividad, competitividad y calidad de vida.
Un consumo comprimido y un crédito insuficiente
La base del consumo venezolano sigue profundamente limitada. El 69,5 % de la población tiene ingresos mensuales por debajo de 300 dólares y el ingreso promedio apenas llega a 256,65 dólares, lo que estrecha de manera estructural la demanda interna. Esa restricción se refleja en la composición del gasto familiar: más de la mitad del presupuesto se destina a comida, seguida por medicina y gasolina, dejando muy poco espacio para servicios, educación, seguros o cualquier categoría asociada al consumo discrecional.
No es casual que el crédito tampoco logre compensar ese vacío: aunque la cartera de préstamos en dólares crece, sigue representando solo 2,8 % del PIB, muy por debajo de lo necesario para financiar inversión, inventarios o expansión empresarial. Mientras la necesidad de crédito del sector privado supera los 14.000 millones de dólares, el sistema bancario apenas moviliza una fracción mínima.
El resultado es un país donde el consumo está comprimido por bajos ingresos y el crecimiento enfrenta un techo financiero que limita la capacidad de las empresas para escalar, innovar o responder a la demanda.
Inflación alta, pero entrando en desaceleración
Las proyecciones de Ecoanalítica muestran que, aunque la inflación seguirá siendo elevada en 2026, el país entraría en una fase de desaceleración respecto a los picos recientes. Tras un 2025 que habría cerrado con una inflación anual de 482%, la estimación para 2026 baja a 166%, un ajuste importante pero que todavía refleja un entorno de precios altamente volátil.
Mensualmemte, después de un primer semestre de 2025 marcado por variaciones superiores al 20 % mensual —con picos cercanos a 30 %—, el 2026 mostrará incrementos más moderados, moviéndose entre 6 % y 12 % en la mayoría de los meses, con una tendencia progresiva hacia la estabilización. Esta desaceleración no implica que la inflación esté controlada, pero sí sugiere que el nuevo marco económico comienza a filtrar efectos sobre la dinámica de precios, abriendo espacio para un escenario menos explosivo que el vivido en 2025.
Exportaciones en recuperación y comercio más dinámico
El viraje del modelo económico también se refleja en el comercio exterior. Entre 2022 y 2025, las exportaciones prácticamente no crecieron —registraron una variación promedio de –0,7 %— mientras que las importaciones avanzaron 17%, reflejando una economía dependiente de bienes externos y con limitada capacidad exportadora.
Pero Ecoanalítica proyecta un cambio profundo para 2026-2029: las exportaciones saltarían a un crecimiento promedio de 31,9 %, impulsadas por la apertura petrolera, la entrada de nuevos operadores y un repunte en la producción transable. Las importaciones también crecerían, aunque a un ritmo más moderado (15,7 %), coherente con una economía que empieza a reconstruir oferta interna.
Un nuevo mapa para las exportaciones no petroleras
El nuevo ciclo económico también reconfigura el mapa de destino para las exportaciones no petroleras de Venezuela. En 2025, la estructura estaba dominada por China —con cerca de 45% del total— seguida a distancia por Estados Unidos (16,7%), Panamá, Colombia y Brasil. Pero las proyecciones para 2026 muestran un giro significativo: Estados Unidos pasa a absorber casi 30% de las exportaciones no petroleras, mientras que China reduce su participación a 23,7%. Países como Canadá, Panamá, Colombia y la Unión Europea crecen moderadamente su participación.
Este desplazamiento responde a dos dinámicas: la mayor apertura del mercado estadounidense a bienes venezolanos con origen privado y trazabilidad clara, desplazando a sus rivales geopolíticos en el hemisferio, y el crecimiento de sectores transables donde Venezuela ya tiene ventajas competitivas, como cacao premium, ron de alta gama, cangrejo azul, camarones, productos agrícolas frescos y metanol. Es un cambio que acompaña la lógica del nuevo modelo: menos aislamiento, más inserción en cadenas de valor hemisféricas donde el país puede competir de verdad.
Estados Unidos vuelve a absorber el crudo venezolano
El giro más estratégico ocurre en el corazón del modelo económico: las exportaciones petroleras. En 2025, el grueso del crudo venezolano tenía como destino principal a China, que absorbía 76% de los envíos, mientras que Estados Unidos apenas representaba 16% tras años de sanciones y desvíos comerciales.
Pero las proyecciones para 2026 muestran una reconfiguración profunda del mercado: Estados Unidos pasaría a captar 63% de las exportaciones petroleras, desplazando a China —cuyo peso caería a 13%— y reduciendo drásticamente la dependencia de intermediarios asiáticos. En la práctica, Venezuela vuelve a integrarse a su antiguo vecindario energético, recuperando acceso a un mercado más transparente, de mayor volumen y con mejores márgenes que las rutas alternativas que dominaron los últimos años.







